
Eximbank có uy tín không là câu hỏi được nhiều khách hàng quan tâm khi lựa chọn ngân hàng để gửi tiết kiệm, vay vốn hoặc giao dịch. Với lịch sử hoạt động lâu năm, Eximbank đã xây dựng vị thế trên thị trường tài chính Việt Nam. Tuy nhiên, chất lượng dịch vụ thực tế ra sao? Hãy cùng tìm hiểu!.
1. Eximbank có uy tín không? Tìm hiểu lịch sử và độ tin cậy
Để trả lời câu hỏi Eximbank có uy tín không, chúng ta cần đánh giá nhiều yếu tố, từ lịch sử hình thành, tính pháp lý đến năng lực tài chính và vị thế trên thị trường. Một ngân hàng đáng tin cậy không chỉ cần có thương hiệu lâu năm mà còn phải đảm bảo tính minh bạch, tuân thủ quy định và đáp ứng nhu cầu thực tế của khách hàng.
1.1. Eximbank là ngân hàng gì?
Eximbank có tên đầy đủ là Ngân hàng Thương mại Cổ phần Xuất Nhập khẩu Việt Nam, tên tiếng Anh là Vietnam Export Import Commercial Joint Stock Bank.
Được thành lập ngày 24/05/1989 và chính thức đi vào hoạt động năm 1990, Eximbank thuộc nhóm ngân hàng thương mại cổ phần có lịch sử lâu năm tại Việt Nam.
Ngay từ những giai đoạn đầu, ngân hàng đã chú trọng phát triển hoạt động thanh toán quốc tế, kinh doanh ngoại tệ và tài trợ thương mại. Đây là những lĩnh vực quan trọng đối với doanh nghiệp hoạt động xuất nhập khẩu.
Theo thời gian, Eximbank mở rộng danh mục sản phẩm, hướng đến cả khách hàng cá nhân, hộ kinh doanh và doanh nghiệp.
Các dịch vụ nổi bật bao gồm:
- Nhận tiền gửi và cung cấp sản phẩm tiết kiệm.
- Cho vay tiêu dùng, vay mua nhà và vay kinh doanh.
- Phát hành thẻ và cung cấp dịch vụ thanh toán.
- Chuyển tiền trong nước và quốc tế.
- Kinh doanh ngoại tệ và hỗ trợ thanh toán xuất nhập khẩu.
Nhờ danh mục dịch vụ tương đối đa dạng, Eximbank có thể đáp ứng nhiều nhu cầu tài chính khác nhau.
1.2. Eximbank là ngân hàng nhà nước hay tư nhân?
Một trong những thắc mắc phổ biến của khách hàng là Eximbank thuộc sở hữu nhà nước hay tư nhân.
Thực tế, Eximbank là ngân hàng thương mại cổ phần, hoạt động theo mô hình doanh nghiệp có vốn góp của các cổ đông. Ngân hàng không thuộc nhóm ngân hàng thương mại do Nhà nước nắm giữ cổ phần chi phối.
Tuy nhiên, điều này không đồng nghĩa Eximbank hoạt động ngoài sự quản lý của cơ quan chức năng.
Giống những ngân hàng thương mại được cấp phép khác, Eximbank chịu sự quản lý, thanh tra và giám sát của Ngân hàng Nhà nước Việt Nam theo quy định pháp luật.
Do đó, khách hàng không nên đánh giá độ uy tín chỉ dựa trên yếu tố ngân hàng nhà nước hay ngân hàng tư nhân. Quan trọng hơn là tình hình tài chính, khả năng quản trị rủi ro và chất lượng dịch vụ.
1.3. Eximbank có được cấp phép hoạt động hợp pháp không?
Câu trả lời là có. Eximbank là tổ chức tín dụng được cấp phép hoạt động tại Việt Nam.
Đây là cơ sở quan trọng để xác định ngân hàng có tư cách pháp lý và được phép cung cấp các sản phẩm tài chính trong phạm vi hoạt động được chấp thuận.
Tuy nhiên, cần hiểu rằng giấy phép hoạt động không phải lời bảo đảm tuyệt đối về chất lượng của mọi sản phẩm hoặc việc không phát sinh rủi ro.
Khách hàng nên kết hợp xem xét các thông tin khác như báo cáo tài chính, công bố quản trị, chính sách bảo mật và quy trình giải quyết khiếu nại.
1.4. Quy mô hoạt động và vị thế của Eximbank
Eximbank có mạng lưới chi nhánh, phòng giao dịch tại nhiều địa phương và phát triển các kênh ngân hàng điện tử nhằm phục vụ khách hàng.
Bên cạnh hoạt động ngân hàng bán lẻ, Eximbank có kinh nghiệm trong lĩnh vực tài trợ thương mại, thanh toán quốc tế và ngoại hối.
Đây là lợi thế đáng chú ý đối với doanh nghiệp thường xuyên thực hiện giao dịch xuyên biên giới.
Tuy vậy, quy mô mạng lưới và vốn điều lệ có thể thay đổi theo từng năm. Để đánh giá chính xác năng lực tài chính, khách hàng nên tham khảo báo cáo thường niên mới nhất, các chỉ số an toàn vốn, chất lượng tài sản và kết quả kinh doanh được công bố chính thức.
1.5. Eximbank có từng gặp vấn đề ảnh hưởng đến uy tín?
Khi tìm hiểu một ngân hàng, người dùng không nên chỉ quan tâm đến các thành tựu mà bỏ qua những thông tin bất lợi.
Trong quá trình hoạt động, Eximbank từng xuất hiện trên truyền thông liên quan đến một số tranh chấp giao dịch, vấn đề quản trị và thay đổi nhân sự cấp cao.
Những sự việc như vậy có thể ảnh hưởng đến cảm nhận của khách hàng về thương hiệu.
Tuy nhiên, cần phân biệt giữa sự việc đã được cơ quan có thẩm quyền kết luận, tranh chấp đang được xử lý và thông tin chưa được kiểm chứng.
Đánh giá khách quan phải dựa trên diễn biến, kết quả giải quyết và các biện pháp khắc phục, thay vì suy luận rằng một sự việc riêng lẻ phản ánh toàn bộ chất lượng ngân hàng.
Vì vậy, Eximbank là ngân hàng có cơ sở pháp lý rõ ràng và lịch sử hoạt động lâu năm, nhưng mức độ phù hợp vẫn cần được xem xét theo từng sản phẩm và nhu cầu sử dụng.
2. Đánh giá chi tiết chất lượng dịch vụ Eximbank từ A-Z
Bên cạnh tính pháp lý và lịch sử hoạt động, chất lượng sản phẩm chính là yếu tố quyết định khách hàng có nên sử dụng Eximbank lâu dài hay không. Một ngân hàng phù hợp cần đáp ứng tốt nhu cầu giao dịch, tiết kiệm, vay vốn và bảo vệ thông tin cá nhân.
2.1. Gửi tiết kiệm Eximbank có an toàn không?
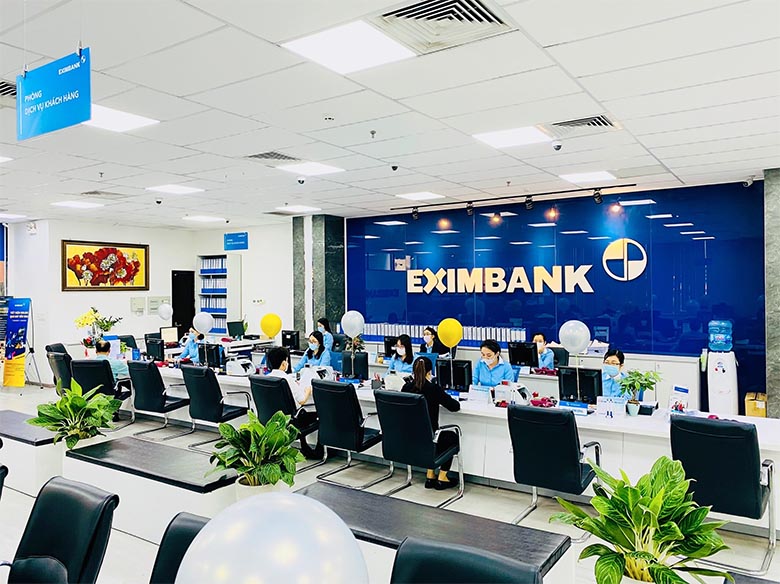
Gửi tiết kiệm là một trong những dịch vụ phổ biến của Eximbank. Ngân hàng cung cấp nhiều sản phẩm tiền gửi như tiết kiệm có kỳ hạn, tiết kiệm trực tuyến và kỳ hạn tiết kiệm theo lựa chọn.
Ưu điểm của các sản phẩm này là khách hàng có thể lựa chọn phương án tích lũy phù hợp với kế hoạch tài chính.
Chẳng hạn, người cần sử dụng tiền trong thời gian ngắn có thể cân nhắc kỳ hạn ngắn. Ngược lại, người có khoản tiền nhàn rỗi dài hạn có thể tìm hiểu những kỳ hạn dài hơn.
Tuy nhiên, mức lãi suất không cố định và có thể thay đổi theo chính sách ngân hàng.
Trước khi gửi tiền, khách hàng nên kiểm tra:
- Lãi suất áp dụng cho từng kỳ hạn.
- Điều kiện rút tiền trước ngày đáo hạn.
- Phương thức nhận lãi hàng tháng hoặc cuối kỳ.
- Chính sách tự động tái tục tiền gửi.
- Hạn mức và điều kiện bảo hiểm tiền gửi theo quy định.
Lưu ý: Tiền gửi đủ điều kiện tại Eximbank thuộc phạm vi bảo hiểm tiền gửi theo pháp luật Việt Nam. Tuy nhiên, bảo hiểm tiền gửi có hạn mức chi trả, không đồng nghĩa mọi khoản tiền đều được bảo hiểm không giới hạn.
2.2. Dịch vụ vay vốn Eximbank có tốt không?
Eximbank cung cấp các sản phẩm tín dụng cho khách hàng cá nhân và doanh nghiệp. Tùy nhu cầu, người vay có thể tìm hiểu giải pháp vay mua nhà, vay tiêu dùng hoặc bổ sung vốn kinh doanh.
Điểm đáng chú ý là ngân hàng có kinh nghiệm trong hoạt động tín dụng thương mại, đặc biệt với các doanh nghiệp xuất nhập khẩu.
Tuy nhiên, không nên đánh giá khoản vay chỉ dựa vào mức lãi suất ưu đãi ban đầu.
Khách hàng cần tìm hiểu kỹ lãi suất sau ưu đãi, cách điều chỉnh lãi suất, thời hạn vay và phí trả nợ trước hạn.
Ví dụ, một khoản vay có lãi suất thấp trong năm đầu tiên chưa chắc tiết kiệm hơn khoản vay khác nếu lãi suất những năm tiếp theo cao hơn đáng kể.
Vì vậy, người vay nên yêu cầu bảng minh họa số tiền phải trả trong toàn bộ thời hạn vay để chủ động kế hoạch tài chính.
2.3. Dịch vụ thẻ Eximbank có đáng sử dụng?
Eximbank phát hành nhiều dòng thẻ thanh toán và thẻ tín dụng quốc tế, hợp tác với các tổ chức thẻ như Visa, Mastercard và JCB.
Một số sản phẩm hướng đến nhu cầu mua sắm, thanh toán trực tuyến, du lịch hoặc giao dịch quốc tế.
Khách hàng có thể cân nhắc thẻ Eximbank nếu thường xuyên sử dụng các chương trình ưu đãi phù hợp.
Tuy nhiên, trước khi đăng ký thẻ tín dụng, cần kiểm tra phí thường niên, lãi suất dư nợ, phí giao dịch ngoại tệ và điều kiện miễn lãi.
Đặc biệt, việc thanh toán chậm có thể phát sinh lãi và phí, đồng thời ảnh hưởng đến lịch sử tín dụng.
Đối với thẻ ghi nợ, người dùng cũng nên kiểm tra hạn mức giao dịch, phí rút tiền và chính sách bảo mật.
2.4. Ứng dụng ngân hàng số Eximbank có tiện lợi không?
Eximbank phát triển dịch vụ ngân hàng số EDigi, hỗ trợ nhiều nhu cầu giao dịch phổ biến.
Theo thông tin giới thiệu trên website, khách hàng có thể thực hiện các thao tác như chuyển tiền, mở tiết kiệm, thanh toán hóa đơn và thanh toán QR.
Những tính năng này giúp giảm nhu cầu đến quầy giao dịch đối với các hoạt động tài chính thông thường.
Tuy nhiên, mức độ thuận tiện còn phụ thuộc vào trải nghiệm sử dụng thực tế, thiết bị và khả năng vận hành hệ thống.
Khách hàng nên tải ứng dụng từ nguồn chính thức, thiết lập phương thức xác thực an toàn và không cung cấp mã OTP cho bất kỳ ai.
2.5. Dịch vụ chăm sóc khách hàng có chuyên nghiệp không?
Một ngân hàng uy tín cần có khả năng tiếp nhận và giải quyết vấn đề khi khách hàng gặp sự cố.
Eximbank cung cấp tổng đài chăm sóc khách hàng 24/7 qua số 1900 6655, cùng email và các kênh hỗ trợ khác.
Khách hàng có thể liên hệ để được hướng dẫn về sản phẩm, thẻ, tài khoản hoặc giao dịch phát sinh.
Dù vậy, không thể khẳng định mọi yêu cầu đều được giải quyết ngay lập tức. Những trường hợp liên quan đến tra soát giao dịch hoặc tranh chấp có thể cần thêm thời gian xác minh.
Để bảo vệ quyền lợi, khách hàng nên lưu lại chứng từ, thời gian liên hệ và mã tiếp nhận yêu cầu nếu có.
3. Có nên sử dụng Eximbank không? Ưu nhược điểm và kinh nghiệm lựa chọn
Sau khi tìm hiểu toàn diện, câu hỏi quan trọng nhất là Eximbank có thực sự phù hợp với nhu cầu tài chính của bạn hay không. Câu trả lời phụ thuộc vào sản phẩm dự định sử dụng, chi phí và kỳ vọng về chất lượng phục vụ.
3.1. Những ưu điểm nổi bật của Eximbank
Eximbank sở hữu nhiều lợi thế đáng cân nhắc.
Trước hết, ngân hàng có lịch sử hoạt động lâu năm, cung cấp đa dạng sản phẩm tài chính và được cơ quan có thẩm quyền cấp phép.
Thứ hai, Eximbank có kinh nghiệm trong hoạt động thanh toán quốc tế và ngoại hối. Ngân hàng từng được ghi nhận qua các giải thưởng liên quan đến chất lượng thanh toán quốc tế từ những tổ chức tài chính như Wells Fargo và JPMorgan.
Thứ ba, Eximbank phát triển cả kênh giao dịch truyền thống và trực tuyến, tạo thêm sự linh hoạt cho khách hàng.
Ngoài ra, danh mục thẻ quốc tế đa dạng cũng là điểm đáng quan tâm đối với người thường xuyên mua sắm hoặc thanh toán ở nước ngoài.
Tuy nhiên, các giải thưởng và thành tựu trong quá khứ chỉ là một phần căn cứ đánh giá, không thay thế việc kiểm tra chất lượng hiện tại.
3.2. Những hạn chế khách hàng cần lưu ý
Bên cạnh ưu điểm, Eximbank cũng có những vấn đề mà khách hàng nên cân nhắc trước khi sử dụng.
Chi phí dịch vụ: Một số sản phẩm có thể phát sinh phí quản lý, phí giao dịch hoặc phí thường niên. Ngân hàng từng công bố điều chỉnh biểu phí thẻ, vì vậy khách hàng cần kiểm tra phiên bản mới nhất trước khi đăng ký.
Điều kiện vay vốn: Khả năng được phê duyệt phụ thuộc vào thu nhập, lịch sử tín dụng, hồ sơ và chính sách từng thời điểm.
Mạng lưới giao dịch: Dù có nhiều điểm giao dịch, mức độ thuận tiện vẫn khác nhau giữa các địa phương.
Chất lượng trải nghiệm: Thời gian chờ, khả năng tư vấn và xử lý yêu cầu có thể thay đổi tùy chi nhánh hoặc thời điểm.
Đây là những yếu tố cần được kiểm chứng khi lựa chọn ngân hàng, thay vì mặc định rằng mọi khách hàng đều có trải nghiệm giống nhau.
3.3. So sánh Eximbank với các ngân hàng khác
Khi cân nhắc Eximbank, khách hàng có thể đặt ngân hàng này cạnh Vietcombank, BIDV hoặc Techcombank để lựa chọn theo nhu cầu.
| Tiêu chí | Eximbank | Điều cần đối chiếu |
|---|---|---|
| Gửi tiết kiệm | Nhiều kỳ hạn và hình thức gửi | Lãi suất thực nhận |
| Vay vốn | Sản phẩm cho cá nhân, doanh nghiệp | Tổng chi phí vay |
| Thẻ ngân hàng | Visa, Mastercard, JCB | Phí và ưu đãi |
| Ngân hàng số | Có EDigi | Tiện ích và trải nghiệm |
| Thanh toán quốc tế | Có kinh nghiệm chuyên môn | Tỷ giá và phí chuyển tiền |
| Chăm sóc khách hàng | Có tổng đài 24/7 | Thời gian xử lý thực tế |
Bảng trên không nhằm khẳng định ngân hàng nào tốt nhất mà giúp khách hàng xác định tiêu chí phù hợp.
Ví dụ, người thường xuyên chuyển tiền quốc tế nên ưu tiên so sánh tỷ giá, phí chuyển và thời gian xử lý. Trong khi đó, người gửi tiết kiệm cần quan tâm nhiều hơn đến lãi suất, điều kiện tất toán và sự thuận tiện khi quản lý tiền gửi.
3.4. Những ai nên lựa chọn Eximbank?
Eximbank có thể phù hợp với nhiều nhóm khách hàng.
Đối với người có tiền nhàn rỗi, các sản phẩm tiết kiệm có kỳ hạn là lựa chọn đáng tìm hiểu.
Đối với người thường xuyên mua sắm, thanh toán trực tuyến hoặc đi du lịch, các dòng thẻ quốc tế có thể mang lại tiện ích nếu chương trình ưu đãi phù hợp với thói quen chi tiêu.
Với doanh nghiệp xuất nhập khẩu, kinh nghiệm của Eximbank trong thanh toán quốc tế và ngoại hối là yếu tố có thể cân nhắc.
Tuy nhiên, khách hàng ưu tiên mạng lưới giao dịch gần nhà, ứng dụng ngân hàng số hoặc mức phí thấp nhất nên so sánh thêm với các tổ chức tín dụng khác.
3.5. Kinh nghiệm giao dịch Eximbank an toàn
Để hạn chế rủi ro khi sử dụng dịch vụ, khách hàng cần chủ động bảo vệ thông tin và kiểm tra điều khoản.
Trước hết, chỉ truy cập website chính thức tại eximbank.com.vn hoặc ứng dụng được ngân hàng công bố.
Tiếp theo, tuyệt đối không chia sẻ mật khẩu, mã OTP hay thông tin đăng nhập với người khác, kể cả người tự xưng là nhân viên ngân hàng.
Khi ký hợp đồng vay vốn, cần đọc kỹ lãi suất, thời hạn trả nợ, các khoản phí và điều kiện xử lý vi phạm.
Đối với tiền gửi tiết kiệm, nên kiểm tra chứng từ, thông tin người sở hữu và trạng thái khoản tiền trên kênh chính thức.
Nếu phát hiện giao dịch bất thường, cần liên hệ ngân hàng ngay để yêu cầu hỗ trợ và thực hiện các biện pháp bảo vệ tài khoản.
4. FAQs – Câu hỏi thường gặp về Eximbank
4.1. Eximbank có phải ngân hàng lừa đảo không?
Không có cơ sở để kết luận Eximbank là ngân hàng lừa đảo. Đây là ngân hàng thương mại cổ phần được cấp phép hoạt động hợp pháp tại Việt Nam. Tuy nhiên, khách hàng cần cảnh giác với các đối tượng giả mạo thương hiệu ngân hàng để chiếm đoạt tài sản.
4.2. Gửi tiết kiệm Eximbank có an toàn không?
Tiền gửi tại Eximbank được quản lý theo quy định pháp luật về hoạt động ngân hàng. Những khoản tiền gửi đáp ứng điều kiện sẽ thuộc phạm vi bảo hiểm tiền gửi theo quy định. Khách hàng vẫn cần tìm hiểu các rủi ro và hạn mức bảo hiểm áp dụng.
4.3. Eximbank có phải ngân hàng nhà nước không?
Không. Eximbank là ngân hàng thương mại cổ phần, không thuộc nhóm ngân hàng do Nhà nước nắm giữ cổ phần chi phối. Tuy nhiên, ngân hàng chịu sự quản lý và giám sát của Ngân hàng Nhà nước Việt Nam.
4.4. Eximbank có hỗ trợ mở tài khoản trực tuyến không?
Có. Eximbank giới thiệu giải pháp mở tài khoản trực tuyến thông qua định danh điện tử eKYC. Khách hàng nên kiểm tra điều kiện đăng ký và hướng dẫn mới nhất trên website chính thức.
4.5. Eximbank có chuyển tiền quốc tế được không?
Có. Thanh toán và chuyển tiền quốc tế là những lĩnh vực dịch vụ của Eximbank. Điều kiện thực hiện, hồ sơ chứng minh mục đích chuyển tiền và mức phí sẽ phụ thuộc từng loại giao dịch.
4.6. Lãi suất tiết kiệm Eximbank có cao không?
Lãi suất Eximbank thay đổi theo kỳ hạn, hình thức gửi và chính sách từng thời điểm. Để xác định mức lãi suất có cạnh tranh hay không, khách hàng nên so sánh biểu lãi suất hiện hành của nhiều ngân hàng cùng kỳ hạn.
4.7. Eximbank có hỗ trợ khách hàng 24/7 không?
Có. Eximbank công bố tổng đài chăm sóc khách hàng 24/7 qua số 1900 6655. Tuy nhiên, một số yêu cầu cần xử lý tại quầy hoặc xác minh bổ sung có thể phụ thuộc vào giờ làm việc và quy trình nghiệp vụ.
4.8. Có nên mở tài khoản Eximbank để sử dụng lâu dài?
Có thể, nếu sản phẩm, biểu phí, mạng lưới giao dịch và ứng dụng ngân hàng số đáp ứng nhu cầu của bạn. Trước khi quyết định, nên trải nghiệm các giao dịch cơ bản và đối chiếu điều kiện sử dụng với những ngân hàng khác.
5. Kết luận
Vậy Eximbank có uy tín không? Với lịch sử hoạt động lâu năm, giấy phép hợp pháp và hệ thống dịch vụ đa dạng, Eximbank là ngân hàng đáng cân nhắc. Tuy nhiên, khách hàng nên so sánh lãi suất, biểu phí và điều kiện giao dịch trước khi lựa chọn để đảm bảo phù hợp với nhu cầu tài chính của mình.
